Domain kumpelei.de kaufen?
Wir ziehen mit dem Projekt
kumpelei.de um.
Sind Sie am Kauf der Domain
kumpelei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kumpelei.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
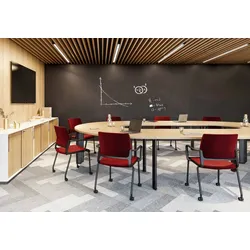
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Zukunft - Glück - Zusammenhalt, Sachbücher von Reinhold PoppDas Buch "Zukunft - Glück - Zusammenhalt" bietet eine tiefgehende Analyse der Rahmenbedingungen, die die Lebensqualität in Deutschland und Österreich beeinflussen. In 25 Essays werden verschiedene gesellschaftliche, ökonomische, technische und politische Aspekte beleuchtet, die entscheidend für das individuelle und kollektive Glück sind. Der Autor, Univ.-Prof. Dr. Reinhold Popp, nutzt seine Expertise in der Zukunfts- und Innovationsforschung, um realistische Perspektiven auf die gegenwärtigen Herausforderungen und zukünftigen Entwicklungen zu skizzieren. Die Essays sind wissenschaftlich fundiert, jedoch allgemein verständlich formuliert, sodass sie sowohl für Fachleute als auch für interessierte Laien zugänglich sind. Themen wie familiäres Zusammenleben, Arbeitswelt, Bildungssystem und soziale Marktwirtschaft werden kritisch betrachtet und mit einem Blick auf die Zukunft diskutiert. Dieses Buch ist eine wertvolle Lektüre für alle, die sich mit den komplexen Zusammenhängen von Glück und Lebensqualität auseinandersetzen möchten.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zusammenarbeit, Sachbücher von Richard SennettDas Buch "Zusammenarbeit" von Richard Sennett bietet eine tiefgehende Analyse der Bedeutung von Kooperation in einer von Ungleichheit und Wettbewerb geprägten Gesellschaft. Sennett argumentiert, dass verlässliche und ritualisierte Formen des Miteinanders heute wichtiger sind denn je. Er beleuchtet, warum Zusammenarbeit an Bedeutung verloren hat und wie sie wieder als wertvoller Bestandteil des sozialen Lebens wahrgenommen werden kann. Durch interdisziplinäre Ansätze und zahlreiche Beispiele aus verschiedenen Bereichen wie Kunst, Musik, Architektur, Wirtschaft und Naturwissenschaften wird das Thema anschaulich und nachvollziehbar dargestellt. Sennett verbindet historische Perspektiven, wie die der mittelalterlichen Zünfte und der Diplomatie, mit aktuellen gesellschaftlichen Herausforderungen, etwa den Erfahrungen von entlassenen Wall-Street-Angestellten nach der Finanzkrise. Dieses Buch ist nicht nur eine Analyse der modernen Arbeits- und Lebenswelt, sondern auch ein bedeutendes politisches Statement zu einem zentralen Thema unserer Zeit.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
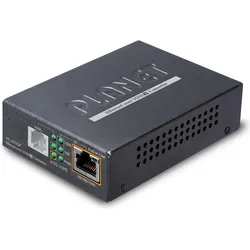
Planet 1-Port 10/100/1000T 802.3at PoE+ Ethernet to VDSL2 Converter Breitband Kommunikation (Konverter), Zubehör NetzwerkDer Planet VC-231 ist ein Ethernet über VDSL2-Konverter, der mit zwei Netzwerktechnologien arbeitet: Ethernet und VDSL2, und ultra-schnelle Datenraten über bestehende Kupfertelefonleitungen bereitstellt. Dadurch müssen keine neuen Kabel installiert werden. Die Verbindungsdistanz kann über 300 Meter bis zu 100/1000 Mbps und über 1,4 Kilometer für Fernleitungen bis zu 50/2 Mbps erreichen. Produktmerkmale: - Kostenwirksame VDSL2 CO/CPE-Brückenlösung - CO/CPE über DIP-Schalter wählbar - 17a-Bandplan für die Fernübertragung von Upstream- und Downstream-Signalen - 30a-Bandplan für die Nahübertragung von Upstream- und Downstream-Signalen - Entspricht den Standards IEEE 802.3, IEEE 802.3u und IEEE 802.3x - DMT (Discrete Multi-Tone) Linienkodierung - Halbdublex-Rückdruck und IEEE 802.3x Voll-Duplex-Pause-Frame-Flusskontrolle - Eingebauter POTS-Splitter zur gemeinsamen Nutzung von Sprache und Daten (nur VC-234) - Sprach- und Datenkommunikation kann gleichzeitig über die bestehende Telefonleitung geteilt werden - Hardware-IGMP-Snooping für Multimediadienste (VC-234) - Unterstützung für bis zu 1536 Bytes Paketgrösse, 802.1Q VLAN-Tag transparent - VDSL2 eigenständiger Transceiver für einfache Brückenmodem-Anwendung - Wählbares Zielprofil und Ziel-SNR-Marge - LED-Anzeigen für Netzwerkdiagnosen.206,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armut an Gemeinschaft, Fachbücher von Steffen WaskoDie vorliegende Untersuchung geht von einem Verdacht aus: Gemeinschaft im Sinne einer wertvollen kollektiven Beziehung wird im Kapitalismus strukturell verhindert. Die Kritik weist Steffen Wasko am Frühwerk Bakunins und Marx' aus und fördert dabei neue Erkenntnisse und Interpretationsstränge zu Tage. Formen der Gemeinschaft spielen bereits in ihren ersten Werken eine Rolle. Chronologisch verfolgt der Autor dabei genau das Schaffen der beiden späteren Kontrahenten und zeigt die ungeheure Nähe und Parallelität ihrer Denkentwicklung. Wenngleich sich bei Bakunin und Marx essentialistische und identitätslogische Gemeinschaftsbegriffe vor allem zu Beginn ihres Schaffens finden lassen, so weichen diese zunehmend negativistischen Ansätzen, in denen die Subjekte der Gemeinschaft negativ bestimmt sind. Steffen Wasko zufolge lässt sich daran auch oder gerade heute produktiv in gesellschaftskritischer Weise anknüpfen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was wird beim Selbstbehalt angerechnet?
Beim Selbstbehalt handelt es sich um einen Betrag, den Versicherte im Rahmen ihrer Versicherungskosten selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Der Selbstbehalt wird in der Regel auf bestimmte Leistungen oder Kosten angerechnet, wie beispielsweise Arzthonorare, Medikamente oder Krankenhausaufenthalte. Er dient dazu, die Versicherten an den Kosten zu beteiligen und kann je nach Versicherungsvertrag variieren. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Leistungen davon betroffen sind und in welcher Höhe. Letztendlich trägt der Selbstbehalt dazu bei, die Versicherungskosten für den Versicherer zu senken und die Versicherten für die Inanspruchnahme von Leistungen mitverantwortlich zu machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.